Znikający rynek mieszkaniowy

Jeśli myślisz, że w Polsce źle idzie budowa autostrad, to zapraszam na rzut oka na rynek mieszkaniowy. Szybko przestaniesz się martwić o autostrady. Od początku roku do końca kwietnia ropoczęto budowy 35,3 tys. domów i mieszkań. To o 31,7% mniej niż rok temu


Spadek w budownictwie indywidualnym (domy) wynosi -18,3%, a w developerskim, co GUS oznacza jako "przeznaczone na sprzedaż" (mieszkania i domy) aż -44,4%.
Liczba budów rozpoczętych w ciągu ostatnich 12 miesięcy wynosi nieco ponad 125 tysięcy, czyli bardzo mało. Dokładnie o 24,5% mniej niż rok temu


Jak widać, to nie jest jednak spadek rekordowy. Podobne rocne spadki, o 24%-25%, mieliśmy między lipcem a październikiem 2009. Wtedy jednak był to głównie efekt bazy. Trzeci kwartał 2008 to ostatnie chwile hossy na rynku nieruchomości, tuż przed Lehman Brothers, tuż przed paniką w sektorze bankowym i tuż przed gwałtowym skokiem w górę kursu CHF. Nic dziwnego, że rok później spadki były tak duże - były to spadki z poziomów rekordowych - pod koniec 2007 w Polsce rocznie zaczynano budowy blisko 200 tysięcy mieszkań i domów


Teraz -24% w ciągu roku to raczej efekt recesji w nieruchomościach, a nie efekt bazy, bo rok temu liczba rozpoczynanych budów też przecież nie była jakaś wyjątkowo wysoka. 

Developerzy w Polsce mają dwa duże problemy. Po pierwsze prawie nikt nie chce mieszkań kupować (ani budować domów), po drugie ceny mieszkań nie chcą rosnąć, a raczej nadal powoli spadają. Ryzyko inwestycji jest więc wysokie, trudniej namówić banki na kredytowanie budowy mieszkań (kredytowanie developera, nie kupującego) - bo w trakcie realizacji inwestycji może trzeba będzie ceny obniżać i nagle zyskowność projektu zniknie. Dlatego z rynku znikają mniejsi developerzy, którzy pojawili się na fali boomu z lat 2004-2008. Zostają tylko najwięksi, którzy są w stanie przeżyć z mniejszymi marżami, budując znacznie mniej niż kilka lat temu.

Mieszkania to temat, w którym aktywnie próbuje pomagać rząd, najpierw Rodziną na Swoim, a teraz Mieszkaniem dla Młodych. To jednak pomoc koślawa, bo rozwiązująca tylko jeden z dwóch problemów i to nawet nie do końca, a w dodatku za cenę pogłębiania problemu drugiego. Rząd obniża koszty kupna mieszkania, stara się więc sztucznie wykreować dodatkowy popyt na mieszkania. I to jest plus. Ale z drugiej strony taka metoda powoduje, że ceny na rynku nie mają żadnych szans na wzrost. Z jednej strony więc mamy zapewne większy popyt, ale z drugiej strony mamy kilka już lat deflacji, która skutecznie zabija coraz większą część rynku. A ten dodatkowo wykreowany popyt nie jest na tyle duży, żeby utrzymać całą branżę. Bardzo możliwe, że bez programów rządowych początkowa zapaść byłaby jeszcze głębsza, bo popyt zniknąłby jeszcze bardziej, ale przynajmniej ceny przestałyby spadać, a w stosunkowo nienajgorszych latach 2010-2011 pewnie nawet zaczęłyby znów iść do góry, co mogłoby znów nieco rozkręcić cały sektor. Ale jest jak jest, czyli mamy coraz niższe ceny, ale na rynku, który w 5 lat skurczył się o ponad jedną trzecią i nadal jest poważnie chory.  


Autopromocja ;)

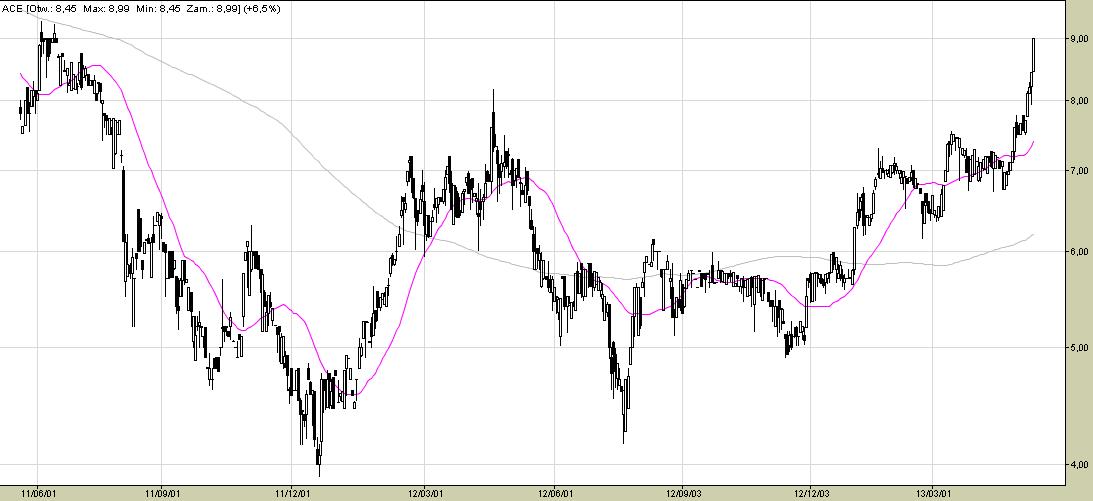
Całkiem niedawno, 14 maja, kilka minut po 9 rano odpowiedziałem znajomemu z twittera na pytanie o to, które spółki na giełdzie warto kupić. Napisałem dokładnie to:

Wyboru dokonałem po przeglądzie wykresów wszystkich spółek z indeksów WIG20, mW40 i sW80. Na analizę każdego wykresu przeznaczyłem mniej więcej 2 sekundy. Po pięciu minutach miałem listę spółek, które moim zdaniem wyglądają "najładniej".

Trzy sesje giełdowe później:

Spółka ACE - 11% do góry, do poziomu najwyższego od czerwca 2011


Spółka Integer - 17% do góry (a gdyby sprzedać na szczycie dzisiaj, to byłoby 24,6%) do poziomu najwyższego w historii


Stomil Sanok - 17% do góry, do poziomu najwyższego od lipca 2007


Azoty Tarnów - 10,3% do góry, do poziomu najwyższego w historii


Do tego CCC poszło w górę o 1,6%, a Zetkama o 8,2%. Mennica za to spadła o 9,4%. Portfel, w którym wszystkie te spółki zajmowałyby tyle samo miejsca zarobiłby w trzy sesje (licząc od otwarcia  14 maja) 8%. WIG w tym czasie urósł o 1,5%.

A do tego "plus Cyfrowy Polsat i Forte, jak się wybiją":

Cyfrowy Polsat - chodziło o wybicie powyżej dotychczasowy poziom rekordowy - 18,61 PLN z lipca 2009. 14 maja kurs doszedł do 18,60 PLN,  15 maja był już na poziomie 19,48 PLN. 16 maja wprawdzie spadł, ale wybicie nastąpiło.

Forte - chodziło o wybicie ponad 16,50 PLN, czyli poziom szczytów z marca 2006, kwietnia 2010 i marca 2013. Czyli o wieloletnią linię oporu. 14 maja było 16,49 PLN. 15 maja nastąpił wystrzał o 10% w górę, do 18,17 PLN, a kolejnego dnia kurs doszedł do 18,50 PLN.


Tu też wybicie nastąpiło. I to jakie ładne - ponad 12% w 3 sesje :)

Sam nie wiem, co o tym myśleć. Może mam intuicję niczym minister ? Może listy z spółkami, które mają ładne wykresy powinienem publikować częściej.

PKB dla humanistów, czyli dlaczego myślimy, że jest recesja

Jak wiemy od wczoraj, Polska wciąż nie jest w recesji. Stawiam sprawę w ten sposób specjalnie, bo w ten minimalny wzrost 0,4% rok do roku i 0,1% kwartał do kwartału chyba nikt już w narodzie nie wierzy, poza wąską grupą ekonomistów. Z punktu widzenia tak zwanego szarego obywatela recesja jest ewidentna i trwa od dobrych kilku miesięcy. Idealnie moim zdaniem ujął to Longterm, w komentarzu pod moim wczorajszym wpisem:

Spora część wyrażających takie wątpliwości może łatwo dojść do wniosku, że GUS oszukuje i ta nasza subiektywna recesja tak naprawdę jest obiektywna i naprawdę istnieje. Wydaje mi się, że ten wyraźny rozjazd między odczuciami "ulicy" a danymi statystycznymi bierze się z tego, że PKB to coś więcej niż tylko zachowania i odczucia gospodarstw domowych. Generalnie części składowe PKB można podzielić na takie, które każdy jest w stanie dość łatwo pojąć i takie, których prawie nikt tak do końca nie rozumie, a ci którzy rozumieją nigdy tego nie wytłumaczą reszcie, bo to jest zbyt zagmatwane.

Do grupy pierwszej należą konsumpcja (nasze wydatki), inwestycje (wydatki firm) i wydatki rządowe (wydatki rządowe ;) ). Moim zdaniem zwykli ludzie oceniając sytuacje gospodarczą patrzą tylko na te trzy części, bo one są najłatwiejsze do uchwycenia w życiu codziennym. Ale w PKB są jeszcze dwie składowe: eksport netto i zmiana zapasów. I to jest prosze państwa kompletny matematyczny odlot. Bo eksport netto to nie jest różnica między eksportem a importem. To jest różnica pomiędzy zmianą eksportu, a zmianą importu. Czyli jeśli na przykład eksport spada, a import spada jeszcze szybciej, to eksport netto rośnie. Czyli w gospodarce nic nie rośnie, ale w PKB coś tam rośnie. A do tego są jeszcze zapasy przedsiębiorstw. To też wchodzi w PKB, chociaż powiem szczerze nie do końca wiem dlaczego. Chociaż tak właściwie do PKB wchodzą nie zapasy, tylko ich zmiany, albo może nawet zmiany zmian. Nie chodzi o zwykłe przyrosty, albo ubytki, tylko o różnice w dynamikach tych przyrostów/ubytków. (bardzo możliwe, że coś tu nakłamałem, gdyż nie zaliczam się do wąskiego grona ludzi, którzy wiedzą to na pewno). Człowiek bez matury z matematyki raczej tego nie złapie w lot.

A teraz eksperyment. Wywalmy z PKB eksport netto i zapasy, zostawmy tylko wydatki rządowe, konsumpcję i inwestycje i sprawdźmy czy będzie to wyglądać tak samo jak oficjalne PKB, czy zupełnie inaczej. PKB okrojone nazwijmy "PKB dla humanistów" czyli PKBdh. Proszę bardzo:


PKB dh za pierwszym kwartał 2013 jeszcze nie ma, bo GUS na razie podał tylko wstępne dane, bez rozbicia na części składowe - zrobi to dopiero za dwa tygodnie. Ale już w 2012 było widać pogłębiającą się różnicę, co świetnie widać na wykresie:

W wersji bez eksportu netto i zapasów polska gospodarka już w czwartym kwartale 2012 notowała spadek o 1,4%, czyli bardzo poważną recesję. Nie sądzę, aby w pierwszym kwartale ten wskaźnik wyskoczył ponad zero. To dlatego jesteśmy tak bardzo przekonani o tym, że przecież tak naprawdę mamy recesję, chociaż GUS jej nie pokazuje.

Zero wzrostu. Czas zacząć go szukać.

Polska gospodarka stanęła w miejscu. Ale nie teraz, tylko kilka miesięcy temu. Pokazał to dzisiaj GUS:


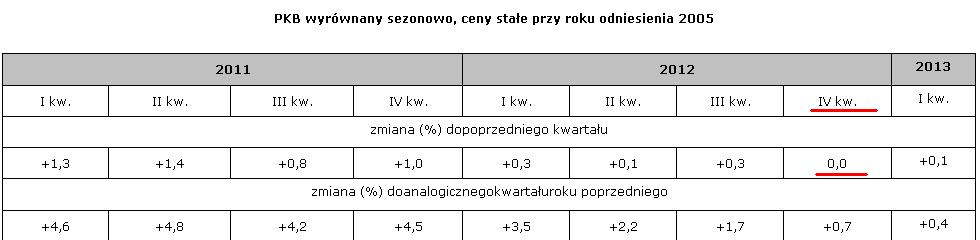
To tabela z komunikatu o zmianie PKB w pierwszym kwartale 2013. Jak widać mieliśmy wzrost o 0,1% w ujęciu kwartał do kwartału (czyli kwartał pierwszy 2013 w stosunku do kwartału czwartego 2012) i wzrost o 0,4% w ujęciu rok do roku (czyli kwartał pierwszy 2013 w stosunku do kwartału pierwszego 2012). To dlaczego tak właściwie piszę nie o tym, co nowe ( dane o kwartale pierwszym), tylko o tym co znane od dawna ( dane o kwartale czwartym) ? Bo te niby znane od dawna też są nowe. I jest to nowość zaskakująca, bo jeszcze 22 dni temu GUS publikował taką tabelkę:


Do dzisiaj było wiadomo, że w czwartym kwartale PKB rosło o 0,1%. Można więc było mówić co najwyżej o poważnym spowolnieniu wzrostu. Trudno było mówić o recesji, albo o tym, że wzrostu nie ma. Bo był. Dzisiaj się okazało, że go jednak nie było.

GUS oczywiście swoim starym zwyczajem nie opublikował żadnej oficjalnej korekty, także w dzisiejszej publikacji mowa jest tylko o danych za pierwszy kwartał. Nie ma ani słowa o tym, że coś się zmieniło w sprawie kwartału czwartego. Ktoś podejrzliwy mógłby uznać, że GUS robi tak specjalnie, żeby ukryć niewygodne fakty o stanie polskiej gospodarki, tzn podać je tak, żeby nikt ich nie zauważył (czy ktoś gdzieś w mediach to zauważył?). Ale z drugiej strony ktoś mniej podejrzliwy może przytomnie zauważyć, że skoro w czwartym kwartale było zero, a w pierwszym jest +0,1%, to znaczy, że się poprawia. I faktycznie tak to wygląda, chociaż trzeba pamiętać, że w trzecim kwartale 2012 (+0,3%) też wyglądało, że już się poprawia po słabym drugim kwartale (+0,1%). Czyli ta poprawa nie jest wcale pewna. Ponadto mamy dwa kwartały obok się ze wzrostem praktycznie zerowym. GUS to zaokrągla do jednego miejsca po przecinku, ale równie dobrze to mogło być -0,04% w Q4 i +0,06% w Q1. Recesja wg standardów światowych to dwa kolejne kwartały z dynamiką kwartał do kwartału poniżej zera. Jak blisko recesji byliśmy ? Bardzo bardzo blisko.

Mimo to, a może własnie dlatego myślę, że można już zaryzykować stwierdzenie, że właśnie mijamy dołek. Chodzi mi bardziej o to, że nie powinno być gorzej, niż o to, że za chwile będzie wyraźniej lepiej. Po efektownym, trwającym rok hamowaniu, teraz pewnie kolejny rok będziemy szorować po dnie (ewentualnie będziemy je udeptywać). Dynamika kredytów dla gospodarstw domowych jest niska, ale lepsza niż pod koniec 2012, dynamika wpływów z VAT w marcu były już lepsze niż w styczniu i lutym, podaż pieniądza od paru miesięcy zaczyna systematycznie rosnąć. Bardzo niska inflacja sprawia, że płace realnie znowu rosną, a emerytury realnie rosną nawet szybciej niż płace. Spadki produkcji przemysłowej nie wyglądają już tak fatalnie jak pod koniec 2012. Oczywiście tym danym nadal można przeciwstawić znacznie więcej takich, które mówią, że jest fatalnie (z bezrobociem na czele), ale ten balans pomiędzy danymi fatalnymi i bardziej neutralnymi powoli się zmienia na lepsze.

O tym, że idzie spore spowolnienie pisałem tu mniej więcej rok temu. Po roku, w dniu w którym GUS publikuje dane pokazujące, że polska gospodarka się zatrzymała, warto rozpocząć poszukiwania sygnałów mówiących o ożywieniu. Oby za rok mówili o nim wszyscy.

Polska właśnie z gracją obeszła bokiem procedurę nadmiernego deficytu

Parę tygodni temu pisałem o tym, że nie da się wydłużyć urlopów macierzyńskich w czasie trwania procedury nadmiernego deficytu. Okazuje się, ze się da. Oznacza to, że polski rząd znalazł sposób na obejście unijnej procedury nadmiernego deficytu - czyli najczęściej używanego przez Brukselę kija na niesforne państwa członkowskie, które nie pilnują dyscypliny finansowej. Zrobimy sztuczkę i będzie wszystko okej, a Bruksela może nam skoczyć.

Zanim przejdę do meritum sztuczki (jestem szczerze zachwycony jej prostotą :) ), krótkie przypomnienie problemu. Jest on zawarty w artykule 112c. ustawy o finansach publicznych i polega na zakazie przyjmowania przez rząd projektów ustaw, które zwiększają wydatki (oczywiście chodzi o sytuację, gdy jesteśmy objęci procedurą nadmiernego deficytu). Tymczasem w uzasadnieniu projektu dotyczącego wydłużenia urlopów macierzyńskich od dawna można przeczytać to:

Mamy więc zderzenie zakazu wzrostu wydatków z planowanym wzrostem wydatków. Czyli w procedurze nadmiernego deficytu nie można wydłużyć urlopów macierzyńskich. Chyba, że się wymyśli sztuczkę. A oto sztuczka:

29 kwietnia minister pracy składa autopoprawkę do projektu ustawy. Autopoprawka zawiera głośny postulat objęcia nowymi przepisami "matek I kwartału", co swoją drogą sprawia, że całe rozwiązanie staje się jeszcze droższe. Ale to nic. Z punktu widzenia finansów w autopoprace kluczowe jest co innego - dopisanie do ustawy nowego artykułu. Chodzi o artykuł 31, a konkretnie o jego podpunkt czwarty:


Tadaaaam !! W tym momencie ta ustawa nie powoduje wzrostu wydatków, bo ma w swojej treści "zaszyty" bezpiecznik, który może przybierać dowolną wielkość finansową ! Proste oddelegowanie do rozporządzenia, którego jeszcze nie ma. Jak wydamy miliard, to premier trzaśnie rozporządzenie o miliardzie, a jak 3 miliardy, to premier wyda rozporządzenie o trzech miliardach. I wszystko gra, dalej nie ma wzrostu wydatków :) Genialne :)

Moim zdaniem to jest na tyle plastyczne, wygodne i uniwersalne rozwiązanie, że teraz można je dodawać do każdego projektu ustawy. Jednym słowem Ministerstwo Pracy i Polityki Społecznej znalazło sposób na obejście procedury nadmiernego deficytu. Po prostu w ustawie, która zwiększa wydatki zapisujemy, że to nic, bo zmniejszymy jakieś inne wydatki. Nie wiemy jakie i kiedy, ale zmniejszymy, więc per saldo, możesz się droga Brukselo, odczepić.

Jeśli chodzi o ciąg dalszy to po pierwsze wydaje mi się, że tę sztuczkę to w ogóle będzie można potem pozostawić martwą na papierze. Ustawa o finansach publicznych zakazuje tylko przyjmowania określonych projektów ustaw. Nie ma nic o późniejszym kontrolowaniu, albo wycofywaniu - istotny jest stan w momencie przyjmowania projektu ustawy. Projekt ustawy nie zwiększa wydatków - jest okej - a jak potem się okaże, że jednak zwiększył, to nie wiem, czy ktoś będzie z tego tytułu wyciągał jakieś konsekwencje. Ale to tylko moje luźne przypuszczenie, nie oparte na niczym.

Jeśli jednak premier postanowi pilnować wydatków i weźmie się za wskazywanie rozporządzeniem "pozostałych wydatków w innych jednostkach sektora finansów publicznych", które trzeba ograniczyć, albo zablokować, to bardzo jestem ciekaw, które to będą wydatki, jak duże i w ilu miejscach zrobi się w związku z tym zamieszanie. To może być bardzo ciekawe rozporządzenie.

Dzień zwycięstwa finansowego: 5 mld PLN oszczędności w budżecie w 5 lat


Polska dziś pierwszy raz w historii sprzedała obligacje za które będzie musiała płacić odsetki w wysokości tylko 2,5% rocznie. Na skutek tego, co się w ciągu ostatniego roku wydarzyło na rynkach finansowych polski budżet zaoszczędzi przez pięć następnych lat po miliardzie złotych rocznie. Chodzi o oszczędności tylko na obligacjach pięcioletnich, bo takie dziś sprzedano. Pomijam tu podobne oszczędności na obligacjach dziesięcioletnich. Skąd ten miliard ?

Polski rząd, jak każdy inny na świecie emituje obligacje i robi to w seriach. Sprzedaje jakąś serię przez kilka miesięcy, a potem rozpoczyna nową serię, która może być sprzedawana już na innych warunkach. Najważniejszym elementem każdej serii obligacji jest oczywiście jej oprocentowanie (zwane także kuponem). I od razu podkreślam, że nie chodzi o rentowność obligacji, o której ostatnio co chwilę słyszymy, że jest rekordowo niska. Rentowność to relacja bieżącej ceny obligacji na giełdzie w stosunku do tego ile się za tą obligacje dostanie na końcu przy wykupie. Czyli rentowność jest kluczowa dla inwestorów na rynku i może się na tym rynku zmieniać co chwilę wraz z każdą zmianą ceny. Ale oprocentowanie jest stałe. Czyli rynek sobie tym handluje codziennie, natomiast emitent, czyli rząd wypłaca posiadaczom obligacji odsetki – raz w roku, raz na kwartał, modele są różne – kluczowe jest to, że te odsetki są stałe. Czyli z punktu widzenia rządu rentowność na rynku może być powodem do dumy, ale nie wpływa na koszt obsługi długu (choć to nie do końca prawda, ale zaraz do tego dojdziemy). Koszt obsługi długu jest zapisany w oprocentowaniu obligacji. Im niższe oprocentowanie, tym niższy koszt obsługi długu, czyli tym większe oszczędności w budżecie państwa.

Jeśli chodzi o kolejne serie obligacji pięcioletnich, to w ciągu kilku ostatnich lat wyglądało to u nas tak:

- obligacja PS0414 – czyli pięcioletnia, która rząd wykupi w kwietniu 2014. Była sprzedawana pomiędzy październikiem 2008 a listopadem 2009, czyli ponad rok. Niezwykle długo. Było aż 18 przetargów. Sprzedano jej łącznie za 29,6 mld PLN. I najważniejsze: oprocentowanie to 5,75% rocznie. Trzeba pamiętać, że to był okres bankructwa Lehman Brothers, szczyt kryzysu finansowego na świecie. Rząd miał ewidentnie lekki problem ze sprzedażą tej serii

- obligacja PS1016 – czyli do wykupu w październiku 2016. Sprzedawana na 7 przetargach pomiędzy październikiem 2011 a kwietniem 2012. Pozyskano łącznie 23,5 mld PLN. Oprocentowanie: 4,75%. Czasy już zdecydowanie spokojniejsze, wystarczyło już tylko 7 przetargów, a nie 18, ale oprocentowanie nadal wysokie.

- obligacja PS0417 – wykup w kwietniu 2017, 6 przetargów pomiędzy majem a październikiem 2012, pozyskano 20,1 mld PLN, oprocentowanie: nadal 4,75%

- obligacja PS0418 – wykup w kwietniu 2018, 5 przetargów pomiędzy listopadem 2012 a kwietniem 2013. Tylko 5 przetargów, ale pozyskano aż 32,4 mld PLN, a oprocentowanie to już tylko 3,75%.

- no i dzisiaj pierwszy przetarg obligacji PS0718 – wykup w lipcu 2018, pozyskano na razie 6,5 mld PLN, ale kluczowe jest oprocentowanie: 2,5%.

Załóżmy, że rząd na kolejnych przetargach dostanie za te nowe obligacje 30 mld PLN, czyli mniej więcej tyle samo, co za poprzednią serię. 2,5% od 30 miliardów to 750 mln PLN. Tyle odsetek rocznie trzeba będzie płacić co roku, aż do 2018. Ale gdyby oprocentowanie nadal było na poziomie 3,75%, to roczne odsetki wynosiłyby 1,125 mld PLN – o 375 mln PLN więcej. Gdyby oprocentowanie było na poziomie takim jak jeszcze rok temu, czyli 4,75%, to koszt roczny odsetek wynosiłby 1,425 mld PLN, czyli o 675 mln PLN więcej.

Jesteśmy więc od strony budżetu do przodu o 675 mln PLN. A do tego jeszcze korzyść ze zmniejszenia oprocentowania tej poprzedniej serii (3,75%) sprzedawanej jeszcze miesiąc temu, w stosunku do jeszcze wcześniejszej, sprzedawanej rok temu (4,75%) – to dokładnie 324,45 mln PLN. Łącznie spadek oprocentowania w ciągu ostatniego roku dał nam więc 999,45 mln PLN oszczędności. Tylko na obligacjach pięcioletnich i przy założeniu, że z nowej serii będzie 30 mld PLN.

Kluczowe w tym wszystkim jest to, że te dzisiejsze rekordowo niskie 2,5% nie zmieni się do 2018 roku. Nawet jak sprawdzą się ponure prognozy pesymistów, będą nie wiadomo jakie krachy, odpływy kapitału, rentowność obligacji na rynku urośnie z powrotem z 3% do 6%, to za te pięciolatki ciągle płacimy tylko 2,5%, bo to oprocentowanie stałe.

Aha, a skąd się tak właściwie bierze te oprocentowanie ? Ustala je minister finansów i na upartego może je brać z sufitu, ale oczywiście aby obligacje dobrze sprzedać i żyć w zgodzie z rynkiem musi brać pod uwagę to, co się na tym rynku dzieje. Tu dochodzimy do tego, że rentowność obligacji, która zwykle jest istotna tylko dla rynku, a dla rządu mniej istotna, raz na jakiś czas jest też jednak istotna dla rządu J Minister finansów ustalając oprocentowanie nowej serii obligacji ustawia je zawsze blisko bieżącej rentowności na rynku. Czyli gdyby rentowność obligacji 5letnich na rynku wynosiła dziś 6%, a nie 2,55%, to nowa seria z oprocentowaniem 2,5% byłaby przyjmowana pukaniem się w czoło i zapewne nikt by jej nie kupił. Inaczej mówiąc rząd dziś skorzystał z tego, co się dzieje na rynku i zapewnił sobie parę miliardów oszczędności na najbliższe lata.

Swoją drogą ostatnia seria obligacji dziesięcioletnich – do wykupu w październiku 2023 – ma oprocentowanie 4%. A rentowność 10latek na rynku to już tylko 3,08%. Możliwe, że zbliża się czas nowej serii z oprocentowaniem 3%. Trzeba kuć żelazo póki gorące. 


P.S.: kompletnie nie rozumiem dlaczego nikt z rządu nie zrobił o tym konferencji prasowej. Miliard oszczędności rocznie do 2018, czyli można machać przed oczami kwotą łączną 5 mld PLN. Ostatnie dni pokazują, że media chętnie robią aferę nawet w przypadku kwoty 80 mln EUR, tu mamy kwotę 15 razy większą. Jak byłbym rządem, to bym się tym chwalił. To nic, że to nie rządu zasługa, tylko efekt uboczny sytuacji na rynkach światowych, 5 mld to zawsze 5 mld. 

Pędzikiem ku ryzyku, czyli nie jest łatwo być bankiem


Rok 2013, Polska. Jestem bankiem. Gospodarka zmierza w stronę recesji, firmy nie chcą inwestować, więc nie biorą kredytów, ludzie nie kupują mieszkań tak jak 6 lat temu. Zarabia się coraz trudniej. Ale rząd i KNF starając się ożywić gospodarkę postanawiają poluzować warunki na jakich mogę udzielać kredytów. Po kilku latach przerwy znów mogę pożyczać nawet tym, którzy wg reguł obowiązujących do niedawna nie mieli żadnej zdolności kredytowej. Robi się ciekawie.

Ludzi, którzy potrzebują pieniędzy tak bardzo, że do niedawna pożyczali je w szarej strefie na ponad 100% rocznie najlepiej skusić tym, że będzie łatwo, szybko i bezboleśnie. Jednym słowem „pędzikiem”. I spokojnie dowalam im 21% rocznie.


To nic że inflacja to tylko 1%, bo 21% to przecież prawie jak za darmo dla kogoś, kto przed chwilą zadłużał się w Providencie na 140% rocznie. Tylko, czy te wszystkie ofiary losu potem to wszystko pospłacają ?

Jak pożyczę na rynku 100 mln na 4% rocznie, a potem udostępnie to klientom w pożyczkach na 21% rocznie, to za rok powinienem mieć jakieś 117 mln. Ale tylko jeśli wszyscy spłacą. Jak co dziesiąty klient nie spłaci to zniknie mi 10 mln. Czyli będzie na koniec roku nie 117 mln tylko 107 mln. Ciągle chyba nieźle. Pomysł zrobi się bez sensu, jak przepadnie mi 17% pożyczek. Bo wtedy znika jakikolwiek zysk. No i kurczę jest ryzyko, bo wg danych na koniec lutego w kategorii „kredyty inne konsumpcyjne” (inne niż ratalne i samochodowe) odsetek tych, które przepadły to 18,76%. To jak tutaj mi też tyle przepadnie, to trzeba będzie dopłacać do interesu. No chyba, że te nie spłacone sprzedam za ćwierć ceny sępom z firm windykacyjnych zarabiającym w e-sądzie. Albo ci, co mi odpadną przestaną płacić dopiero za pół roku, a pierwszch sześć rat jeszcze jakoś z siebie wycisną. Tak czy inaczej będzie gdzieś na styk. Ledwo, ledwo. Emocje do ostatniej minuty meczu.

Wiem, wiem, mógłbym to wszystko włożyć na 3,2% w obligacje Rostowskiego i iść spać. Ale przecież jestem jeszcze młody, nie chcę spać i potrzebuję w życiu ryzyka. Poza tym w obligacjach mam już tyle, że już nie mogę na to patrzeć. Nie jest łatwo być bankiem w środowisku recesyjnym. Ale nie ma co narzekać. Czas na trochę adrenaliny. Ruszamy się, ruszamy, nie śpimy, polski ryneczku !

Ameryka wygrywa, Europa przegrywa


Im bardziej Europa zapada się w recesję, tym bardziej wyraźna staja się różnica pomiędzy kondycją gospodarczą w strefie euro i w USA. Wykres, który tę różnicę pokazuje najlepiej wygląda tak:


Wykres znalazłem we wpisie na blogu True Economics. A autor wpisu dr Gurdgiev wziął sobie z kolei ten wykres od ekonomisty banku Natixis, czyli stąd.

Rozjechanie się Europy i USA jest ewidentne. Ciekawe jest to na ile sposobów można to wytłumaczyć. Dr Gurdgiev pisze, że to dlatego, że Europejczycy postanowili ograniczać deficyty budżetowe głównie przez podnoszenie podatków, a nie przez cięcie wydatków.


Wyższe podatki, to mniej pieniędzy w kieszeniach obywateli, stąd spadek popytu wewnętrznego. Czyli, że gdyby podatków nie podnosić, a obniżać wydatki budżetowe, to byłoby lepiej. Głównym powodem recesji w Europie są więc wywołujące deficyt zbyt wysokie wydatki budżetowe. Ale pan z Natixisa wskazuje na coś innego.


W tej interpretacji USA mają się lepiej, bo pozwoliły sobie na większy deficyt budżetowy, a różnica pomiędzy USA a Europą zaczęła się szybko powiększać w momencie w którym Europa zaczęła walczyć z deficytami wprowadzając środki oszczędnościowe (zarówno podwyżki podatków jak i cięcia w wydatkach). Głównym powodem recesji w Europie nie jest więc to, że wydatki budżetowe są zbyt wysokie, ale to, że się je zbyt szybko zmniejsza. Dwa diametralnie różne wnioski płynące z tej samej obserwacji. Czyli piękno ekonomii :)

Ciekawe jest też to, że obydwaj panowie piszą tylko o polityce fiskalnej pomijając politykę monetarną. A przecież chyba główną różnicą pomiędzy USA a strefą euro w latach 2009-2013 jest różnica w zachowaniu banków centralnych. FED „drukuje” pieniądze jak szalony, ECB jak do tej pory się przed tym powstrzymuje (poza krótkimi epizodami z podtrzymywaniem obligacji Włoch, Hiszpanii, Irlandii i Grecji na rynku).

Zresztą to nie jedyna i nie najważniejsza różnica pomiędzy FED i ECB. FED działa odważnie, ma pełne poparcie rządu USA, ma spójną politykę informacyjną i stara się bardzo jasno tłumaczyć co będzie robić w przyszłości i na jakich warunkach. Dzięki temu firmy i banki mogą próbować planować swoje biznesy, co jest warunkiem jakiejkolwiek aktywności gospodarczej i podejmowania jakichkolwiek inwestycji. Mówiąc inaczej, firmy i banki mogą się uspokoić, przestać bać i zająć swoją robotą. Spokój w bankach przekłada się na lepszą politykę wobec kredytobiorców i jakoś to się tam zaczyna kręcić.

ECB z kolei działa bardzo niespójnie, w permanentnym konflikcie na linii Niemcy –Południe. Konflikt ten jest jawny, w 2012 dochodziło nawet do tego, że szef Bundesbanku w prasie otwarcie krytykował szefa ECB. ECB działa też w znacznie trudniejszych warunkach prawnych. Niektóre operacje, których FED może dokonywać dla ECB są niedostępne, bo są zakazane w unijnych traktatach. ECB działa na bardziej zróżnicowanym, niejednolitym rynku, na którym mamy obligacje kilkunastu różnych państw, z różnymi ratingami, deficytami i zadłużeniem. ECB działa też w sytuacji w której politycy ciągle zapowiadają jakieś zmiany, jakieś reformy, ale potem ich nie realizują. W efekcie ECB sam nie wie co będzie za kilka lat. Nie wie nawet tego, z ilu państw będzie się składał obszar, na którym prowadzi swoją politykę. Tym samym nie jest w stanie prowadzić żadnej spójnej polityki informacyjnej, nie jest w stanie niczego przewidzieć, ani odpowiedzialnie założyć. Czyli nie jest więc w stanie uspokoić nikogo. A niepewność sprzyja recesji. Moim zdaniem to jest główna przyczyna różnicy pomiędzy USA, a Europą. Co gorsze, jest to różnica nieusuwalna.

Polski pesymizm za 147 mld PLN

30 kwietnia padł nowy rekord w polskim systemie bankowym. Banki tego dnia ulokowały w bonach pieniężnych NBP ponad 147 mld PLN - najwięcej w historii. To 10,7% wszystkich pieniędzy, które są w polskich bankach. To także suma odpowiadająca 9,2% polskiego PKB. Dotychczasowy rekord - 141 mld PLN pochodził z końca stycznia tego roku. To, że banki coraz więcej pieniędzy trzymają w NBP to okoliczność niedobra dla gospodarki. Skoro bowiem trzymają je w banku centralnym, to znaczy, że te pieniądze nie pracują w gospodarce. Banki mogłyby udzielić kredytów, a tym samym wpuścić w gospodarkę 147 mld PLN ale zamiast tego trzymają te pieniądze w superbezpiecznych papierach banku centralnego. Wartość ta rośnie wyraźnie i systematycznie mniej więcej od połowy ubiegłego roku, czyli od momentu kiedy jasne stało się, że wkraczamy w ostre spowolnienie gospodarcze


Teoretycznie główną zachętą dla banków do lokowania pieniędzy w bonach NBP jest ich oprocentowanie - równe głównej stopie procentowej NBP. Sens obniżania stóp procentowych polega m.in. na tym, żeby zniechęcić banki do bezpiecznego lokowania w NBP i zachęcić do bardziej ryzykownego finansowania gospodarki kredytami. U nas w ostatnich miesiącach to nie działa. W listopadzie w bonach NBP na 4,75% rocznie mieliśmy rekordowe 120 mld PLN. Po kilku obniżkach stóp procentowych i kilka miesięcy później mamy 147 mld PLN na 3,25% rocznie. Dlaczego ? Prawdopodobnie banki nie mają komu tych pieniędzy pożyczyć. Firmy boją się recesji i nie inwestują. Gospodarstwa domowe boją się bezrobocia i nie inwestują. Jeśli tak, to pomimo braku oficjalnej recesji, czyli spadku PKB można już mówić o klasycznie recesyjnych zachowaniach na rynku. Niestety takie zachowania często działają jak samosprawdzająca się przepowiednia - jeśli firmy odpowiednio długo będą wstrzymywać inwestycje, a ludzie odpowiednio długo będą ograniczać konsumpcję, to w końcu doczekamy się faktycznej recesji. To oczywiście nie poprawi nastrojów ani w domach, ani w firmach. To się nazywa spirala recesyjna. Naprawdę cholernie trudno z niej wyjść, a w Polsce nikt do tej pory tego nie robił. Recesja z lat 89-91 to był jednorazowy wstrząs związany z przechodzeniem z socjalizmu w gospodarkę rynkową - czyli zupełnie coś innego. Mamy doświadczenia w walce z wysoką inflacją, nie mamy żadnych doświadczeń w walce z recesją i deflacją, do której też nam coraz bliżej. W strefie euro, USA i Japonii aby pobudzić gospodarkę banki centralne obniżyły stopy do poziomów bliskich zera. Nam do zera jeszcze sporo brakuje - w tym tygodniu RPP zapewne obniży stopy do 3%. Ale poziom stóp jest istotny wtedy, kiedy istnieje popyt na kredyt, a to banki nie chcą pożyczać. Wtedy obniżką można je do tego zachęcić. Kiedy na rynku nie ma popytu na kredyt, to nawet 0% w banku centralnym niewiele pomoże. Musiałoby się wydarzyć coś, co albo przekona firmy do tego, że opłaca się inwestować, bo się na tym w przyszłości zarobi, albo przekona ludzi, że można bez obaw kupować właśnie teraz samochody/lodówki/telewizory/rowery/mieszkania, bo nie grozi im utrata pracy w ciągu kilku miesięcy. Coś musiałoby sprawić, że Polacy ponownie staliby się prawdziwymi optymistami. Nie mam pojęcia co by to mogło być. Na razie patrząc na to, co się dzieje w bankach, można dojść do wniosku, że jesteśmy coraz większymi pesymistami.